Domain mpfa.de kaufen?
Wir ziehen mit dem Projekt
mpfa.de um.
Sind Sie am Kauf der Domain
mpfa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mpfa.de kaufen?
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **

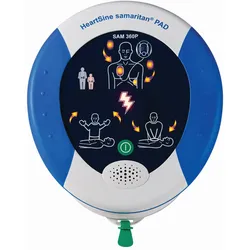
Ähnliche Suchbegriffe für Samaritan
Top-Angebote
Produkte zum Begriff Samaritan:
-
HeartSine samaritan® PAD SAM 500P, AED Defibrillator, halbautomatischHeartSine samaritan® PAD SAM 500P - Ihr Partner in Notfallsituationen Produktbeschreibung Der HeartSine Samaritan PAD 500P bietet lebensrettende Technologie in einem kompakten, einfach zu bedienenden Gerät. Entwickelt für Laienhelfer und Ersthelfer gleichermaßen, verfügt der PAD 500P über die einzigartige CPR-Rückmeldetechnologie, die in Echtzeit Feedback zur Effektivität der durchgeführten Herz-Lungen-Wiederbelebung (CPR) gibt. Mit klaren Sprachanweisungen und einer benutzerfreundlichen Handhabung führt Sie das Gerät sicher durch den gesamten Rettungsvorgang, von der Platzierung der Elektroden bis hin zur Schockabgabe. Der Samaritan PAD 500P verwendet patentierte biphasische Impulse, die speziell auf den Zustand des Patienten abgestimmt sind, um maximale Wirksamkeit bei minimalem Risiko zu gewährleisten. Dank seines kompakten, robusten Designs mit einer hohen IP-Bewertung (IP56) ist da...1654,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The diary of a samaritan, Belletristik von William Robinson"The Diary of a Samaritan" ist eine unveränderte, hochwertige Neuauflage der Originalausgabe von 1860, herausgegeben von Hansebooks. Dieses Werk ist Teil einer umfangreichen Sammlung, die sich der Erhaltung historischer Literatur widmet. Hansebooks hat sich darauf spezialisiert, bedeutende literarische Werke aus verschiedenen Themenbereichen wie Forschung, Wissenschaft, Reisen, Kochen, Ernährung und Medizin zu veröffentlichen. Die Neuauflagen zielen darauf ab, wertvolles historisches Wissen zu bewahren und der breiten Öffentlichkeit zugänglich zu machen. Die Publikation ist nicht nur für Literaturinteressierte von Bedeutung, sondern auch für diejenigen, die sich mit der Geschichte und dem Erbe der Literatur auseinandersetzen möchten. Die sorgfältige Wiederherstellung dieser Werke trägt dazu bei, dass sie auch zukünftigen Generationen erhalten bleiben.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **

Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
Wie kann staatlich geförderte Rente dabei helfen, die Altersvorsorge zu verbessern?
Staatlich geförderte Rente bietet zusätzliche Einkünfte im Alter, um den Lebensstandard zu sichern. Durch staatliche Förderungen wie Zuschüsse oder Steuervorteile können Rentenbeiträge effektiver angelegt werden. Die staatliche Rente dient als wichtige Ergänzung zur privaten Altersvorsorge und hilft, finanzielle Engpässe im Alter zu vermeiden. **
Top-Angebote
Produkte zum Begriff Samaritan:
-
HeartSine samaritan® PAD 350PHalbautomatischer Erste-Hilfe Defibrillator / AED Geeignet für private oder gewerbliche Nutzung intuitive Bedienung Schutzklasse IP56 automatischer Selbsttest Der Standardlieferumfang des HeartSine PAD 350P besteht aus: Samaritan 350P Pad-Pak Kassette inkl. Batterie und Erwachsenenelektroden, 4 Jahre haltbar Multifunktions Doppel Schutz- und Zubehörtasche gelb/blau 8 Jahre Herstellergarantie1297,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HeartSine samaritan® PAD 360PGeeignet für private oder gewerbliche Nutzung intuitive Bedienung Schutzklasse IP56 automatischer Selbsttest Der Standardlieferumfang des HeartSine PAD 360P besteht aus: Samaritan 360P Pad-Pak Kassette inkl. Batterie und Erwachsenenelektroden, 4 Jahre haltbar Multifunktions Doppel Schutz- und Zubehörtasche gelb/blau 8 Jahre Herstellergarantie1297,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HeartSine samaritan® PAD SAM 500P, AED Defibrillator, halbautomatischHeartSine samaritan® PAD SAM 500P - Ihr Partner in Notfallsituationen Produktbeschreibung Der HeartSine Samaritan PAD 500P bietet lebensrettende Technologie in einem kompakten, einfach zu bedienenden Gerät. Entwickelt für Laienhelfer und Ersthelfer gleichermaßen, verfügt der PAD 500P über die einzigartige CPR-Rückmeldetechnologie, die in Echtzeit Feedback zur Effektivität der durchgeführten Herz-Lungen-Wiederbelebung (CPR) gibt. Mit klaren Sprachanweisungen und einer benutzerfreundlichen Handhabung führt Sie das Gerät sicher durch den gesamten Rettungsvorgang, von der Platzierung der Elektroden bis hin zur Schockabgabe. Der Samaritan PAD 500P verwendet patentierte biphasische Impulse, die speziell auf den Zustand des Patienten abgestimmt sind, um maximale Wirksamkeit bei minimalem Risiko zu gewährleisten. Dank seines kompakten, robusten Designs mit einer hohen IP-Bewertung (IP56) ist da...1654,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Samaritan
-
The diary of a samaritan, Belletristik von William Robinson"The Diary of a Samaritan" ist eine unveränderte, hochwertige Neuauflage der Originalausgabe von 1860, herausgegeben von Hansebooks. Dieses Werk ist Teil einer umfangreichen Sammlung, die sich der Erhaltung historischer Literatur widmet. Hansebooks hat sich darauf spezialisiert, bedeutende literarische Werke aus verschiedenen Themenbereichen wie Forschung, Wissenschaft, Reisen, Kochen, Ernährung und Medizin zu veröffentlichen. Die Neuauflagen zielen darauf ab, wertvolles historisches Wissen zu bewahren und der breiten Öffentlichkeit zugänglich zu machen. Die Publikation ist nicht nur für Literaturinteressierte von Bedeutung, sondern auch für diejenigen, die sich mit der Geschichte und dem Erbe der Literatur auseinandersetzen möchten. Die sorgfältige Wiederherstellung dieser Werke trägt dazu bei, dass sie auch zukünftigen Generationen erhalten bleiben.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
A Samaritan State? External Aid in Canada's Foreign Policy, Fachbücher von Keith SpicerKanada leistet seit etwa fünfzehn Jahren Entwicklungshilfe, und dieses Buch ist das erste, das zeigt, was Kanada in diesem neuen Bereich der internationalen Diplomatie getan hat. Mehrere Projekte – Warzak-Damm, St. Vincent Dock, Kanada-Indien-Reaktor, nigerianische Luftaufnahme, Maple Leaf Zementwerk – werden aus einer praktischen administrativen Perspektive detailliert beschrieben. Die verschiedenen Formen und Methoden der Hilfe, die Kanada angenommen hat, werden erläutert. Das Hauptanliegen des Autors ist jedoch die Politik. Im ersten Kapitel bewertet er die populäreren Theorien der Hilfe und stellt fest, dass sie mehr oder weniger oberflächlich sind. Hilfe ist unweigerlich politisch im Kontext, und der Autor plädiert für ein zunehmendes Verständnis und eine grössere Raffinesse bei der Wahl der Ziele, Methoden und Empfänger. Eine nationale Hilfe-Politik sollte Teil der Gesamtaussenpolitik sein (der Autor empfiehlt daher einen Kabinettsausschuss für Aussenbeziehungen) und sollte von einem Korps von „Hilfe-Diplomaten“ umgesetzt und überprüft werden (daher eine Empfehlung für ein Korps von professionellen Feldarbeitern). Dieses Buch richtet sich sowohl an professionelle Theoretiker und Praktiker der Hilfe als auch an alle, die sich für die kanadische Aussenpolitik oder die Bewertung des Hilfekomponenten in jeder internationalen Politik interessieren. Keith Spicer ist Absolvent der Universität Toronto und des Institut d’Études Politiques in Paris. Er hat Politikwissenschaft und internationale Beziehungen an der Universität Ottawa gelehrt. Darüber hinaus hat Dr. Spicer geholfen, die Canadian Overseas Volunteers zu organisieren (die mittlerweile mit dem Canadian University Service Overseas fusioniert ist). Er hat auch als Sonderassistent des Justizministers gedient.33,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
-
Wie kann staatlich geförderte Rente dabei helfen, die Altersvorsorge zu verbessern?
Staatlich geförderte Rente bietet zusätzliche Einkünfte im Alter, um den Lebensstandard zu sichern. Durch staatliche Förderungen wie Zuschüsse oder Steuervorteile können Rentenbeiträge effektiver angelegt werden. Die staatliche Rente dient als wichtige Ergänzung zur privaten Altersvorsorge und hilft, finanzielle Engpässe im Alter zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.