Domain mpfa.de kaufen?
Wir ziehen mit dem Projekt
mpfa.de um.
Sind Sie am Kauf der Domain
mpfa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mpfa.de kaufen?
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **

Ähnliche Suchbegriffe für Hitzestufen
Top-Angebote
Produkte zum Begriff Hitzestufen:
-
Nachhaltigkeit in Vermögensaufbau und Altersvorsorge, Taschenbuch von Michael Finette, AV Akademikerverlag, 978-3-639-41364-9Nachhaltigkeit In Vermögensaufbau Und Altersvorsorge, Taschenbuch Von Michael Finette, Av Akademikerverlag, 978-3-639-41364-9, Seitenanzahl: 9242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Exchange Traded Funds (EFTs)? Analyse der Eignung als Inflationsausgleich, Vermögensaufbau und private Altersvorsorge, Taschenbuch vonWas Sind Exchange Traded Funds (efts)? Analyse Der Eignung Als Inflationsausgleich, Vermögensaufbau Und Private Altersvorsorge, Taschenbuch Von Anonymous, Bod - Books On Demand, 978-3-96487-852-6, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **

Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
Wie kann staatlich geförderte Rente dabei helfen, die Altersvorsorge zu verbessern?
Staatlich geförderte Rente bietet zusätzliche Einkünfte im Alter, um den Lebensstandard zu sichern. Durch staatliche Förderungen wie Zuschüsse oder Steuervorteile können Rentenbeiträge effektiver angelegt werden. Die staatliche Rente dient als wichtige Ergänzung zur privaten Altersvorsorge und hilft, finanzielle Engpässe im Alter zu vermeiden. **
Top-Angebote
Produkte zum Begriff Hitzestufen:
-
Wigo WG5289E Lockenstab 19 mm, 80 W, 30 HitzestufenDer Wigo WG5289E ist ein Lockenstab mit 19 mm Durchmesser für definierte Locken. Der keramikbeschichtete Heizstab verteilt die Wärme gleichmäßig. Die Leistung beträgt 80 W; über 30 Hitzestufen lässt sich die Temperatur an den Haartyp anpassen. Eine isolierte Spitze und ein Sicherheitsständer unterstützen die Handhabung. Das 3 m lange Kabel besitzt ein 360-Grad-Drehgelenk. Die Abschaltautomatik schaltet das Gerät nach 60 Minuten aus.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
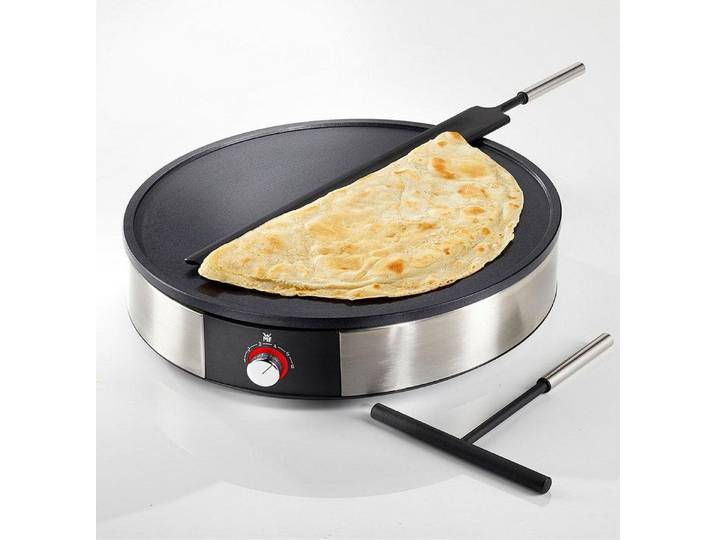
WMF Crêpesmaker LONO Crêperie, abnehmbare, spülmaschinengeeignete Platte, 1600 W, Ø 33 cm, inkl. Crepes-Wender und Teigverteiler, 6 Hitzestufen, Überflussrand<p>Der <strong>WMF Crêpesmaker LONO Crêperie</strong> ist die ideale Lösung für alle Crêpes-Liebhaber, die sowohl süße als auch herzhafte Variationen zubereiten möchten. Mit einer Leistung von <strong>1600 W</strong> und einem Durchmesser von <strong>33 cm</strong> ermöglicht dieser Crêpesmaker eine gleichmäßige Hitzeverteilung, sodass deine Crêpes perfekt gelingen.</p><p>Die <strong>abnehmbare, spülmaschinengeeignete Platte</strong> mit einer hochwertigen Antihaftbeschichtung sorgt nicht nur für eine mühelose Zubereitung, sondern auch für eine kinderleichte Reinigung. Der integrierte Überflussrand verhindert, dass der Teig überläuft, und sorgt so für eine saubere Arbeitsfläche. Mit <strong>6 Hitzestufen</strong> kannst du die Temperatur individuell anpassen, um den gewünschten Bräunungsgrad zu erreichen.</p><p>Die LONO Kollektion von WMF vereint Funktionalität und modernes Design. Das elegante Gehäuse aus <strong>Cromargan®</strong> ist nicht nur robust, sondern fügt sich auch harmonisch in jedes Küchenambiente ein. Klare Linien und innovative Formen machen den Crêpesmaker zu einem echten Blickfang in deiner Küche. Mit dem im Lieferumfang enthaltenen Crêpes-Wender und Teigverteiler wird die Zubereitung noch einfacher und macht richtig Spaß.</p><p>Erlebe die Freude an der Crêpes-Zubereitung mit dem WMF Crêpesmaker LONO Crêperie und genieße köstliche Ergebnisse, die sowohl optisch als auch geschmacklich überzeugen.</p>89,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit in Vermögensaufbau und Altersvorsorge, Taschenbuch von Michael Finette, AV Akademikerverlag, 978-3-639-41364-9Nachhaltigkeit In Vermögensaufbau Und Altersvorsorge, Taschenbuch Von Michael Finette, Av Akademikerverlag, 978-3-639-41364-9, Seitenanzahl: 9242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hitzestufen
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Exchange Traded Funds (EFTs)? Analyse der Eignung als Inflationsausgleich, Vermögensaufbau und private Altersvorsorge, Taschenbuch vonWas Sind Exchange Traded Funds (efts)? Analyse Der Eignung Als Inflationsausgleich, Vermögensaufbau Und Private Altersvorsorge, Taschenbuch Von Anonymous, Bod - Books On Demand, 978-3-96487-852-6, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere AltersvorsorgeDer Aktien Und Etf Guide: Die Komplettanleitung Für Eine Intelligente Geldanlage Am Aktienmarkt, Gezielten Vermögensaufbau Und Sichere Altersvorsorge - Inkl. Workbook Und Daytrading Anleitung Von Moritz Borgmann, Onix Media, 978-3-7576-2396-8,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absicherung der Lebensrisiken, Altersvorsorge und Vermögensaufbau. Börse und Buch, Taschenbuch von Matthias Hoffmann, GRIN, 978-3-346-64552-4Absicherung Der Lebensrisiken, Altersvorsorge Und Vermögensaufbau. Börse Und Buch, Taschenbuch Von Matthias Hoffmann, Grin, 978-3-346-64552-4, Seitenanzahl: 24029,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Was sind die Vorteile der Rürup-Rente als staatlich geförderte Altersvorsorge?
Die Rürup-Rente bietet steuerliche Vorteile, da Beiträge steuerlich absetzbar sind. Zudem ist die Rente im Alter lebenslang gesichert. Die Rürup-Rente eignet sich besonders gut für Selbstständige und Gutverdiener. **
-
Wie kann staatlich geförderte Rente dabei helfen, die Altersvorsorge zu verbessern?
Staatlich geförderte Rente bietet zusätzliche Einkünfte im Alter, um den Lebensstandard zu sichern. Durch staatliche Förderungen wie Zuschüsse oder Steuervorteile können Rentenbeiträge effektiver angelegt werden. Die staatliche Rente dient als wichtige Ergänzung zur privaten Altersvorsorge und hilft, finanzielle Engpässe im Alter zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.